2026年迪拜新增供应:哪些区域有饱和风险
迪拜2026年的期房供应,本质上是微市场选择问题。高净值投资者应优先关注稀缺性、项目品质和退出流动性。
MyDubai Editorial Team
Real Estate Research & Content
The MyDubai Off-Plan editorial team covers Dubai property market trends, off-plan investment opportunities, and buyer guides for international investors.
- 迪拜2026年的期房供应管线,并不是全城范围的过度供应问题,而是需要按区域筛选的选盘问题
- 高净值投资者应谨慎看待新盘密集、且2027至2029年集中交付的区域
- Emaar、Meraas、Nakheel、Sobha,以及部分Aldar迪拜项目,相比以规模取胜的外围库存,更具防守性
- 2026年最值得买的资产,是稀缺滨水、临公园、品牌住宅,或由主开发商强控的项目,并且要具备足够的转售深度
2026年迪拜供应管线,是严肃投资者在预订下一套房之前最该问清楚的问题。迪拜依然在吸引全球财富流入,但并不是每一栋期房高塔、每一个泻湖社区、每一套品牌住宅,都能在多轮集中交付到来时获得同样的市场吸收能力。
真正的问题不是迪拜是否供应过多,而是你选择的微型市场里,是否在同一价格带出现了太多相似产品。 对高净值投资者来说,饱和风险要在签署预订表之前就管理好,而不是等到交房时才处理。
我们的评估方式是:我们通过Dubai Land Department交易数据、Dubai REST与DXB Interact的市场活动、开发商交付记录、RERA项目状态、开盘定价、payment plans,并结合与经纪人、交付团队及物业经理的一线核查,评估2026年的供应风险。我们的排序更看重吸收质量、转售流动性、service charges经济性,以及同期竞争交付压力,而不是开盘当天的销售宣传。
迪拜2026年供应管线:高净值投资者必须计入价格的因素
迪拜2026年的供应管线规模不小,但真正的风险集中在某些区域,这些区域里的相似产品推出速度,已经快于终端自住需求的吸收能力。 投资者需要把核心稀缺资产和可复制库存区分开来,因为Jumeirah的海景品牌住宅,或Dubai Hills里临公园的Emaar单位,市场表现不会等同于一条新兴走廊里第十栋面向中端市场的公寓楼。
DLD市场数据显示,2026年交易深度仍然强劲,尤其来自现金充裕的国际买家、Golden Visa申请人,以及从成熟全球城市转向迪拜配置资产的投资者。全城需求强,并不代表局部饱和风险会消失,尤其是在开发商用相似的一房、两房户型、相似配套和相近post-handover时间表彼此竞争的区域。
2027-2029
2026年新盘的关键交付集中期
多数2026年的期房买家,买的不只是今天的价格,也是在买未来的转售窗口。如果周边五个项目在同一个12至18个月内交付,房东会在租金上竞争,卖家会在价格上竞争,而payment plans较弱的投资者会失去议价能力。 这正是高净值投资者需要保持纪律的地方。
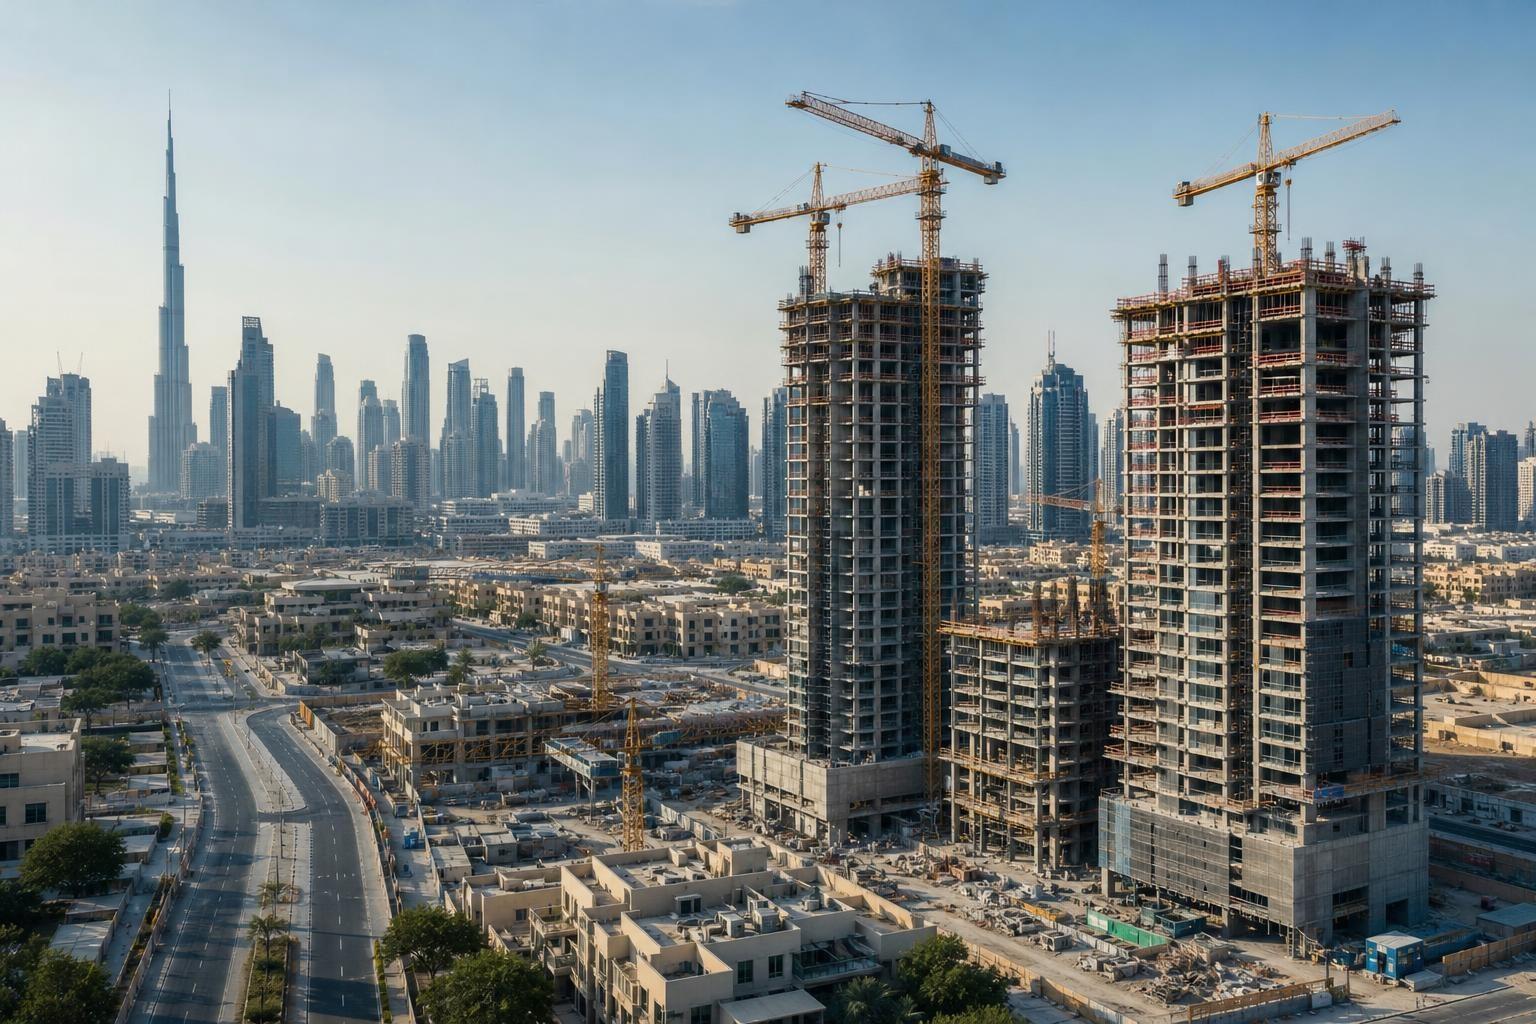
什么才算饱和风险
当太多可比单位在同一时间瞄准同一类租客和买家时,饱和风险就会出现。 在迪拜,这通常指面向投资者的紧凑型一房库存、没有景观溢价的中楼层公寓,或新主社区里的别墅产品,多个分期在第一期尚未证明转售表现之前就密集推出。
饱和并不必然意味着价格崩盘。迪拜的人口增长、企业设立、家庭迁入和资本流入都是真实存在的。更实际的风险是转售溢价变弱、出租周期拉长、需要给租客更多优惠,以及相比位置更好的资产增值更慢。 对高净值投资者来说,即使资产仍然盈利,跑输市场本身也是成本。
我最先看的供应管线信号
第一个信号是重复开盘,因为同一微型市场里的重复库存会削弱稀缺性。 如果每个新项目都提供相似泳池、健身房、60%与施工进度挂钩的付款计划,以及同样700至850平方英尺的一房单位,投资者就需要折扣、更好的景观,或更强的开发商背景,才有进入的理由。
第二个信号是交付扎堆。一个项目交付时面对空白租赁市场,和交付时旁边同时有3,000套竞争房源,是完全不同的局面。 我还会检查基础设施是否先于交付到位,包括道路通达性、学校开业、零售落地、海滩或公园启用,以及公共交通连接。
在核验期房项目时,投资者应在转入预订款之前,通过DLD、Dubai REST或RERA关联渠道,查询项目注册、escrow account以及广告审批情况。
2026年饱和风险最高的区域
2026年风险最高的区域,并不一定是差区域,而是那些在价格、供应量和退出时点上需要更强议价能力的区域。 如果投资者能以合适价格买到合适户型,很多项目依然有机会。但对于高净值资金来说,不应被开发商当作开盘当天的流动性来源。
Jumeirah Village Circle
Jumeirah Village Circle 依然具备流动性,但也是迪拜供应竞争最明显的区域之一。 JVC 租赁需求较强,因为价格相对可负担,位置也算居中,租客对区域熟悉。不过,新塔楼数量多,投资客持有的公寓也多,二级市场很容易在短时间内变得拥挤。
到2026年,JVC 优质楼宇的典型总收益率大约在6.5%至8%之间,未扣除服务费和空置期。问题不在于有没有租赁需求,而在于产品是否有差异化。 有品牌运营方、更大的户型、园景视野,或真正更好的交付品质,都能形成辨识度。但密集楼群中的普通小户型,定价必须谨慎,租金假设也要保守。
JVC 的服务费差异很大,标准公寓楼通常约为每平方英尺 AED 12 至 AED 18,配套更高端、设施更多的项目会更高。高净值投资者不应轻易购买 JVC 的 off-plan property,除非入场价明显低于周边可入住现房,或项目本身确实具备产品优势。
Business Bay
Business Bay 是一个深度市场,但不同塔楼之间的品质差距很大,未来供应也依然偏重。 它靠近 Downtown Dubai、DIFC、Sheikh Zayed Road 和运河,需求基础扎实,但投资者必须精挑细选,因为相邻街区的成交逻辑可能完全不同。
Branded residences 和面向运河的塔楼可以获得溢价,但普通存量产品会受到 Downtown、DIFC 边缘板块、Dubai Design District 以及更新生活方式社区的竞争。在 Business Bay,景观、车位配比、电梯承载力、大堂品质和服务费控制都不是小细节,而是影响转售价格的核心因素。 我见过投资者忽视电梯数量,后来在短租客、常住租户和服务人员高峰时段同时抢电梯时后悔。
总收益率通常在5%至7%之间,取决于景观、家具配置和楼宇管理水平。如果一栋非豪宅塔楼的服务费达到每平方英尺 AED 25 至 AED 35,即使表面租金很强,net yield 也可能低于预期。 买家应该测算净回报,而不是只看销售手册里的回报数字。
Dubai South And Expo City Fringe
Dubai South 有长期逻辑,但2026年的投资者必须有耐心,也要对价格敏感。 机场、物流走廊、Expo City 以及可负担家庭住宅的叙事都是真实存在的,但该区域仍然很依赖基础设施成熟度和就业人口覆盖范围的扩大。
别墅和联排社区适合长线买家,尤其是被 Arabian Ranches、Dubai Hills 和 Tilal Al Ghaf 价格挤出的家庭客群。风险在于,买入一个2028年或2029年交付的单位,但价格已经提前反映了整个区域完全成熟后的价值。 如果买家在交付前需要转售,潜在接盘人群可能会比成熟区域更窄。
Dubailand Peripheral Communities
Dubailand 外围社区的入场价可能很有吸引力,但当多个总体规划项目以相近付款计划销售类似联排产品时,饱和风险就会上升。 被低总价吸引的投资者,应认真核查学校可达性、道路完工进度、零售配套时间表,以及开发商真实的交付记录。
有些分期会表现不错,因为家庭买家确实需要空间和可负担价格。但如果太多业主在同一时间收楼,部分项目的出租速度会变慢。在这些社区里,我更偏好接近自住标准的联排别墅,比如地块朝向更好、靠近公园或配套设施的单位,而不是只因为最低预订金额而选择的小型投资型单位。
供应纪律更好的区域
2026年更占优势的区域有一个共同点,它们具备短期内难以复制的稀缺性。 这种稀缺可能来自海滩、游艇码头、成熟公园、已经验证的学校集群、有价格纪律的主开发商,或剩余土地有限的核心位置。
Dubai Hills Estate
Dubai Hills 仍然是迪拜最强的家庭型居住市场之一,因为这里的供应是围绕成熟总体规划展开,而不是零散推出高楼项目。 Emaar 作为主开发商的角色很重要,Dubai Hills Mall、学校、医院资源、公园绿地,以及通往 Al Khail Road 的交通连接,也共同支撑了这个板块的基本面。
靠近公园或商场的公寓,比外围普通产品拥有更深的租赁需求。别墅价格依然高,但抗跌性更强。短板在于价格。 优质 Dubai Hills 资产已经不便宜,投资者应当买品质和流动性,而不是指望捡便宜。
Palm Jebel Ali And Select Waterfront Stock
Palm Jebel Ali 具备长期上行空间,因为迪拜真正的一线水岸别墅供应有限,但它只适合有耐心的资本。 Nakheel 的总体规划吸引力很明确,高净值买家也明白,迪拜最好的水岸土地会随着时间越来越难被替代。
取舍点在于时间。基础设施、社区活跃度和二级市场深度都需要逐步成熟。Palm Jebel Ali 应被视为战略性的土地与生活方式配置,而不是短线转售标的。 如果投资者需要马上获得租金收益,应考虑其他区域。
Dubai Creek Harbour
Dubai Creek Harbour 仍然有吸引力,因为它兼具水岸定位、Emaar 主导的总体规划,以及持续提升的社区活跃度。 其表现取决于景观视廊、楼宇品质,以及与 Creek Beach、游艇码头或核心零售节点的距离。
这个区域并非没有风险。后续仍有更多供应入市,其中一些楼栋会比较普通。Creek Harbour 最优质的单位通常由景观和生活方式驱动,而景观较弱的投资型单位,表现可能更接近整体公寓市场,未必能跑赢大盘。
Bluewaters, Jumeirah Bay And Ultra-Prime Coastal Pockets
超核心海岸板块受大众化供应冲击较小,因为土地稀缺,买家群体也更富裕。 Bluewaters、Jumeirah Bay、La Mer 重建区域,以及部分 Jumeirah 海滨产品,吸引的买家并不只是简单比较每平方英尺价格。
这并不代表每一个 branded residence 都值得买。高净值投资者仍应审视管理费、品牌授权成本,以及来自真实 DLD 过户记录的转售可比案例,而不是只看开发商展示材料。 外立面上的知名品牌,并不能弥补糟糕的户型。
项目与开发商质量,比开盘热度更重要
在供应量较大的周期里,开发商选择本身就是风险管理工具。 投资者应当为交付能力买单,因为延期、验房整改不到位、设施管理薄弱以及高额 service charges,都可能抵消低入场价带来的优势。
按 2026 年投资者信心划分的开发商梯队
对于核心 off-plan 资金,我会把 Emaar、Meraas、Nakheel、Sobha,以及部分 Aldar Dubai 新盘,排在多数小型私营开发商之前。 这并不是说大型开发商的每一个项目都天然更好,而是当市场开始挑项目时,交付标准、总体规划掌控力、融资认可度和转售信心都会变得更有分量。
Emaar 通常有溢价,但这部分溢价往往会在二级市场的流动性中体现出来。Sobha 在精装品质上表现稳定,不过投资者必须关注位置和 service charges。Meraas 和 Nakheel 拥有很强的生活方式型土地储备,尤其是在滨水资源或核心地段稀缺的区域。Aldar 在 Dubai 的扩张值得关注,因为其在 Abu Dhabi 形成的机构化管理纪律,对偏稳健的投资者有吸引力。一线开发商的短板通常不是需求,而是入场价格。
小型开发商也能做出优秀的精品资产,尤其是在 Business Bay、JVC、Al Furjan 和 Meydan,但尽调必须更严格。对于知名度较低的开发商,我会重点核实 escrow 确认、承包商实力、过往 handover 记录、实际施工进度是否合理,以及 payment plan 是否真正保护买方。 官方开发商页面和项目披露信息,应当与销售团队的说法一致。
付款计划谈判的现实情况
到 2026 年,最有效的 payment plan 谈判,往往发生在房源选择、费用减免和 post-handover 条款上,而不一定是表面价格。 实力强的开发商很少公开下调优质单位价格,但可能为认真买家提供 DLD 费用减免、service-charge 抵扣、家具包,或更好的选房配额。
常见的 off-plan 付款结构包括施工期与 handover 节点的 60/40、70/30、80/20,以及部分 post-handover 计划,例如 50/50,或竣工后 2 至 3 年支付的 60/40。如果一个较弱项目给出异常宽松的付款计划,应把它视为风险信号,而不是优惠礼物。 开发商使用 payment plan,往往是在解决去化压力。
DLD 过户费通常为购买价的 4%,另有行政费用和 trustee office 费用,不过部分开发商会在推广期承担其中一部分或全部费用。DLD 费用减免有价值,但绝不应成为买入的主要理由。 费用安排必须在 SPA 和预订表中核实,不要只相信 WhatsApp 上的说法。
投资者容易低估的验房与交付问题
snagging 质量会直接影响起租时间、租客满意度和转售观感。 常见问题包括空调风量与温控不均、水压不足、阳台排水不畅、玻璃划痕、木作收口不齐、地面不平、家电保修文件缺失,以及水电等公用事业开通缓慢。
高净值投资者应在支付最终 handover 款项前,聘请独立 snagging 公司验房,尤其是大户型公寓、别墅和品牌住宅。不要只依赖开发商的交付团队,因为他们的目标是完成交钥匙,而不是保护你的 rental yield。 一份专业的 snagging 报告,可以节省数周时间和数千迪拉姆成本。
购买高端 off-plan 项目前,应在预订前确认 handover 前是否允许转让、最低付款比例要求是多少、开发商是否对转售收取行政费,以及按揭买家在转让时是否被接受。
投资测算:付款、费用、收益率与退出时机
期房投资的回报,不是靠宣传册上的升值预期决定,而是取决于总成本、时间节点和退出流动性。 投资人需要做一套净收益模型,把 purchase price、DLD 费用、如适用的中介费、Oqood 注册费、service charges、家具配置、snagging 验房整改、按揭成本、空置期以及转售成本全部计入。
5%-8%
Typical Gross Yield Range In Many Dubai Apartment Districts
Service Charges 与净收益率
Service charges 是迪拜期房回报里最容易被低估的隐性拖累。 普通公寓楼的 service charges 通常可能在每平方英尺 AED 12 至 AED 22 左右,而豪华塔楼、品牌公寓和滨水项目,视配套、人员配置、制冷系统和品牌标准不同,可能达到每平方英尺 AED 25 至 AED 60 以上。
一套一居室如果年租金为 AED 120,000,从毛收益看可能很漂亮。但如果年度 service charges 为 AED 18,000,家具成本为 AED 45,000,再加上一个月空置期,净收益率会很快被拉低。高净值买家应使用保守租金假设,并参考同类已交付楼宇的真实 service-charge 水平来测算净租金收入。 RERA service-charge 信息以及楼宇层面的业主协会数据,都可以作为核查依据,建议通过 RERA services 等官方渠道确认。
交房前的转售时机
最佳转售窗口,往往出现在项目已基本售罄、施工进度清晰可见之后,同时又早于大批竞争项目集中交付之前。 许多 developer 会限制转让,通常要求买家已支付房价的 30% 至 40%,有时比例更高。
如果市场强劲,早期拿到优质房源的买家可以溢价转售。如果周边新盘持续推出,溢价空间就会被压缩。计划短线转售的投资人,应避免在供应过多的板块后期入场,因为下一个 developer 新盘会直接成为你的竞争对手。 尤其当开发商推出新货,并提供比个人卖家更有吸引力的 payment plan 时,这一点更明显。
交房时的出租策略
到了 handover 阶段,速度很重要。 最先完成专业 snagging、以合适标准配置家具、定价现实,并由有执行力的租赁团队挂牌出租的房东,通常能在同楼大量相似房源集中上市前,先锁定更优质的租客。
短租在 Downtown、Business Bay、Dubai Marina、Palm Jumeirah、Bluewaters,以及部分海滨或活动导向型位置可以成立,但管理强度高,也受季节影响。不要把 holiday-home 回报套用到以年度租约、家庭租客或就业人口需求为主的区域。 关于官方监管要求,投资人应通过 Dubai Economy and Tourism 及相关本地门户,核实迪拜旅游住宿和牌照规定。
我给高净值买家的顾问判断
我的判断很直接:2026 年可以买迪拜期房,但只有在稀缺性、developer 管控能力和退出流动性在预订前已经看得清楚的情况下才值得买。 与其在一个新盘密集、转售深度不清晰的区域买三套普通单位,我更愿意持有 Dubai Hills、Creek Harbour、核心滨水地址或顶级品牌项目里的一套优质单位。
对于追求资产保值并兼顾上涨空间的高净值投资人,我更看好 Emaar 主规划资产、真正稀缺的滨水项目、楼内最佳景观单位、适合自住买家的大户型,以及位于成熟家庭需求社区的 villa 或 townhouse 产品。我对那些位于高密度塔楼、唯一卖点只是低月供的小户型投资公寓兴趣不大。 入场价低,不等于有价值。
哪些人不适合买?如果你需要马上产生现金流,如果你可能在 12 个月内需要变现,如果你无法在不依赖转售的情况下支付 construction payments,或者如果你的测算必须依靠所谓 guaranteed rental 才能成立,那么不建议购买 2026 年期房。 如果你不愿意审查文件、对比 DLD 成交记录、质疑 service-charge 假设,也应避开期房。
取舍很清楚。期房提供分阶段付款、进入优质新供应的机会,以及 handover 前的潜在升值。现房则提供即时租金、可见的房屋状态,以及已被市场验证的楼宇表现。对许多高净值投资人而言,最合理的资产配置不是全部买期房,而是将可产生收入的现房资产与精选期房仓位结合起来。 你可以通过 /projects 查看当前机会,也可以在投入资金前直接与我们沟通。
常见问题
迪拜在 2026 年会面临供应过剩吗?
2026 年,迪拜并不存在全城范围内的统一供应过剩问题,但部分区域确实有局部饱和风险。 优质滨水地段、成熟家庭型社区,以及由主开发商严格把控供应节奏的区域,通常比那些集中推出大量相似公寓的走廊型板块更有防御力。
投资者应结合 DLD 成交记录、在售房源、租金可比数据和 handover 时间表,逐一判断每个微型市场。与其看全城供应总量,不如看你的项目方圆 10 分钟车程内,到底会有多少竞品单位同期交付。
迪拜哪些区域的期房饱和风险最高?
到 2026 年,我会重点关注 JVC、Business Bay 部分地段、Dubailand 外围、Dubai South 边缘位置,以及部分新兴的 Meydan 或 Al Furjan 组团。 这些区域依然可能做出不错回报,但前提是选房足够严格,入场价格也要合理。
需要警惕的信号包括,同一区域反复推出新塔楼、户型高度相似、投资客占比过高、用宽松 payment plan 推动去化,以及 handover 时基础设施仍不成熟。如果一个项目必须依赖完美市场环境才能成立,那它就不适合高净值投资组合。
哪些开发商对高净值期房投资者更稳妥?
Emaar、Meraas、Nakheel、Sobha,以及部分 Aldar Dubai 项目,通常能在 2026 年为高净值投资者提供更强信心。 它们未必总是最便宜,但一般具备更高品牌认知度、更可靠的交付记录,以及更好的转售流动性。
不过,具体项目选择仍然很重要。顶级开发商的普通单位,可能跑输小型开发商在更好微地段里买得足够好的单位。 在支付品牌溢价前,一定要对比真实 DLD 转售数据和已交付楼盘的实际表现。
在供应较多的周期里,哪种 payment plan 更合适?
最好的 payment plan,是既匹配你的现金流,又能保留灵活性,同时不掩盖项目本身短板的方案。 强开发商的 60/40 或 70/30 付款计划,可能比拥挤区域里弱项目的长期 post-handover plan 更值得考虑。
投资者应确认转让规则、转售前最低付款比例、逾期付款罚则、DLD 费用处理方式,以及 handover 款项规模。宽松付款计划只有在资产交付时仍值得持有的前提下,才真正有价值。
我应该在 handover 前转售,还是持有收租?
只有在你买得早、买到稀缺单位,并且项目在竣工前确实有真实转售需求时,才适合考虑转售套利。 如果你入场较晚,或买在供应拥挤的区域,持有收租可能更现实,但前提是扣除成本后的净租金收益率能够支撑买入价。
转售时点很关键,因为开发商可能仍在销售带有更优 payment plan 的竞品单位。当隔壁开发商还在提供新库存、费用减免和更低首付款门槛时,私人卖家会很难竞争。
如何确认一个期房项目已正规注册?
应通过 Dubai REST、DLD 服务,以及与 RERA 相关的项目信息等官方渠道,核实项目注册、escrow 账户和开发商状态。 买家绝不应向个人账户或未经核实的主体转账。
签约前,可以先从 Dubai Land Department official website 以及政府数字渠道开始核查。如果文件、escrow 账户或 SPA 条款不清楚,应暂停预订,直到完成专业审核。
给 2026 年投资者的实用建议
迪拜的供应管线会奖励有选择能力的买家,也会惩罚盲目配置。 到 2026 年,高净值投资者应买稀缺性、开发商品质和转售深度,而不是只看 payment plan、首发折扣或包装精美的品牌宣传册。
我的实操建议是,先锁定三个目标区域,逐一比较各区域内同期 handover 的竞品项目,再在扣除 service charges 后压力测试净租金收益率,最后才预订你预算内最好的单位。 如果一项资产在 handover 时无法支撑自己的价格,它就不该进入你的迪拜投资组合。
本文仅供参考,不构成财务、法律或投资建议。在做出任何决定前,请务必直接向房地产开发商和相关机构核实信息。
相关文章
查看本主题全部文章
迪拜豪华期房公寓与顶层公寓:2026投资指南
2026年,在迪拜以500万至1000万、1000万至2000万及2000万迪拉姆以上预算可买到怎样的豪华公寓和顶层公寓,结合Knight Frank与Savills核心区数据、租金收益率和持有成本解析。

2026迪拜期房资本增值:投资者退出指南
面向2026年投资者的迪拜期房资本增值指南,涵盖净利润、费用、转售时点和退出策略。

AED 1000万至5000万迪拜房地产投资组合策略
面向高净值投资者的2026年迪拜房地产投资组合指南,适用于AED 1000万至5000万预算,涵盖 ready、off-plan、别墅和收入型资产配置。